기준금리가 오른 8월, 은행 예금 평균은 3.39%로 내려왔습니다
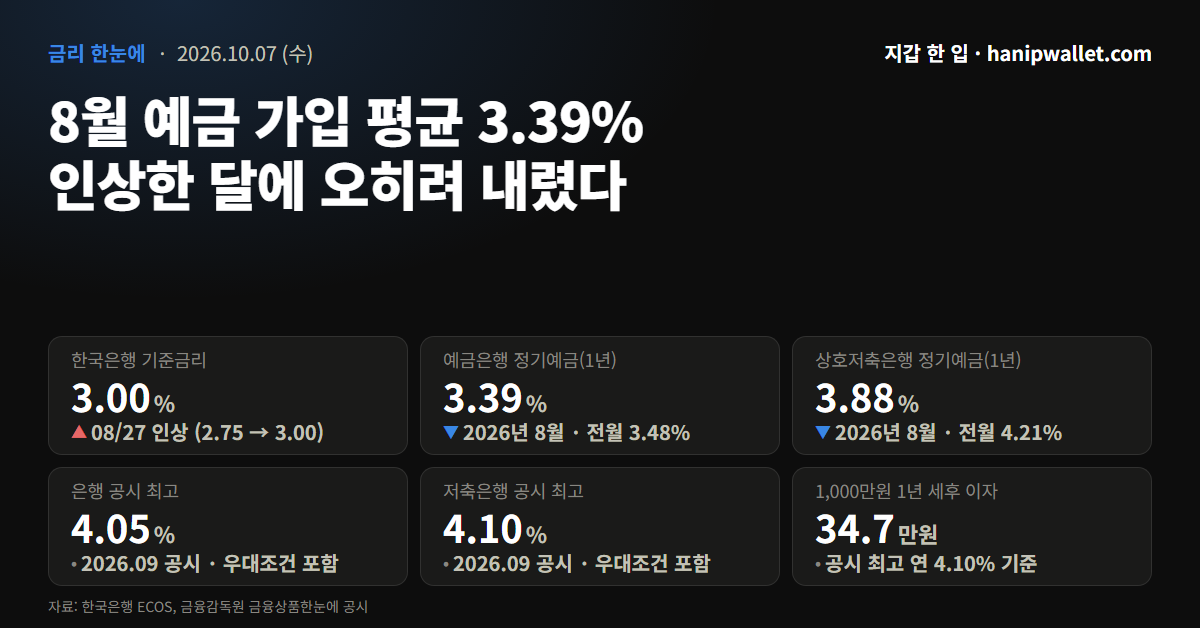
한국은행 기준금리는 2026년 8월 27일에 연 2.75%에서 3.00%로 올랐습니다. 그런데 그 8월에 은행에서 새로 맺어진 1년 정기예금의 평균금리는 연 3.39%로, 7월의 3.48%보다 0.09%포인트 낮습니다.
지난주 정리 때만 해도 한국은행 통계는 7월에 머물러 있었습니다. 인상이 들어간 달의 첫 숫자가 나온 셈인데, 방향은 아래쪽입니다.
권역마다 갈렸습니다. 저축은행은 0.33%포인트 떨어진 연 3.88%, 신협과 새마을금고는 각각 0.06%포인트·0.09%포인트 올라 연 3.62%와 3.57%입니다.
지금 가입할 수 있는 금리는 조금 다릅니다. 금융감독원 9월 공시에서 은행 12개월 정기예금 39개의 기본금리 평균은 연 3.05%로, 기준금리보다 0.05%포인트 위에 있습니다.
8월 계약 평균과 9월 공시, 따로 놓은 두 표
먼저 한국은행 통계입니다. 그 달에 실제로 계약된 예금을 금액 크기로 가중해 낸 평균이라, 두 달쯤 늦게 나옵니다.
2026년 8월 신규 계약 예금의 평균금리 (한국은행)
| 구분 | 금리 | 전월대비 |
|---|---|---|
| 예금은행 정기예금(1년) | 연 3.39% | -0.09%p |
| 예금은행 정기예금(전체) | 연 3.14% | -0.01%p |
| 상호저축은행 정기예금(1년) | 연 3.88% | -0.33%p |
| 신협 정기예탁금(1년) | 연 3.62% | +0.06%p |
| 새마을금고 정기예탁금(1년) | 연 3.57% | +0.09%p |
다음은 금융감독원 공시입니다. 지금 가입을 받고 있는 상품에 걸린 금리로, 기준월이 한 달 뒤입니다.
9월 공시에 걸린 12개월 정기예금 금리 (금융감독원)
| 권역 | 상품 수 | 기본금리 평균 | 최고금리 평균 | 공시 최고금리 |
|---|---|---|---|---|
| 은행 | 39개 | 연 3.05% | 연 3.52% | 연 4.05% |
| 저축은행 | 196개 | 연 3.80% | 연 3.83% | 연 4.10% |
지난주까지 저축은행 줄은 위아래가 뒤집혀 있었습니다. 7월 계약 평균 4.21%가 공시 최고보다 높았는데, 8월 평균이 3.88%로 내려오면서 공시 최고 4.10% 아래로 들어왔습니다.

인상은 8월 마지막 닷새에만 걸려 있었습니다
7월과 8월은 모양이 반대입니다. 7월 16일 인상 뒤 7월 평균은 0.22%포인트 올랐는데, 8월 27일 인상이 있던 8월 평균은 내려갔습니다.
날짜를 보면 덜 이상합니다. 8월 27일부터 31일까지는 닷새뿐이라, 8월 한 달 계약의 대부분은 인상 전에 맺어졌습니다. 다만 한국은행 통계만으로 무엇이 평균을 끌어내렸는지까지 가를 수는 없습니다. 권역별로 방향이 갈린 것도 같은 이유로 단정하기 어렵습니다.
공시 쪽은 9월 기준이라 인상 뒤 금리가 이미 보입니다. 은행 기본금리 평균은 지난주 3.04%에서 3.05%로, 최고금리 평균은 3.49%에서 3.52%로 올랐습니다. 금리를 움직인 물가·환율 흐름은 누워서경제먹기에서 따로 다룹니다.
1,000만원을 1년 넣어 두면 남는 이자
계산 조건은 원금 1,000만원, 12개월, 단리, 만기 일시 지급입니다. 이자에서 이자소득세 15.4%를 먼저 뗍니다.
| 구분 | 금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|
| 은행 공시 기본금리 평균 | 연 3.05% | 30만 5,000원 | 25만 8,000원 |
| 저축은행 공시 기본금리 평균 | 연 3.80% | 38만원 | 32만 1,000원 |
| 공시 최고금리 | 연 4.10% | 41만원 | 34만 7,000원 |
맨 아래 줄로 따라가 보면, 1,000만원에 연 4.10%를 곱한 세전 이자가 41만원입니다. 그 15.4%인 6만 3,000원가량이 빠지고 34만 7,000원이 남습니다.
첫 줄과 셋째 줄의 차이는 1년에 8만 9,000원입니다. 지난주 같은 계산에서는 8만 7,000원이었습니다.
맨 윗자리 상품, 조건부터 보면
은행 공시 최고는 한국스탠다드차타드은행 e-그린세이브예금의 연 4.05%입니다. 지난주 맨 위였던 광주은행 굿스타트예금(4.04%)은 이번 상위 여섯에서 빠졌습니다.
| 금융회사 | 상품 | 기본금리 | 최고금리 |
|---|---|---|---|
| 한국스탠다드차타드은행 | e-그린세이브예금 | 연 3.85% | 연 4.05% |
| 제주은행 | J정기예금(만기지급식) | 연 2.00% | 연 3.99% |
| 전북은행 | JB 123 정기예금(만기일시지급식) | 연 3.33% | 연 3.93% |
| 부산은행 | 더(The) 특판 정기예금 | 연 2.10% | 연 3.92% |
| 전북은행 | JB 다이렉트예금통장(만기일시지급식) | 연 3.92% | 연 3.92% |
| 전북은행 | JB 다이렉트(자유만기) 예금 | 연 3.92% | 연 3.92% |
새로 둘째 자리에 든 제주은행 J정기예금은 기본 연 2.00%, 최고 연 3.99%로 두 칸 사이가 1.99%포인트입니다. 우대조건을 다 못 채우면 받는 금리가 은행 평균보다도 낮아질 수 있는 구조입니다.
저축은행 맨 위는 OK저축은행 상품의 연 4.10%로 바뀌었습니다. 지난주 1위였던 KB저축은행 플러스회전식정기예금(4.07%)은 상위 목록에 없습니다.
| 금융회사 | 상품 | 기본금리 | 최고금리 |
|---|---|---|---|
| OK저축은행 | OK e-안심앱플러스정기예금6(변동금리) | 연 4.10% | 연 4.10% |
| 에스앤티저축은행 | 정기예금 | 연 4.06% | 연 4.06% |
| 하나저축은행 | 하나더넥스트 시니어 회전예금 | 연 4.05% | 연 4.05% |
| 라인저축은행 | 정기예금(인터넷뱅킹,스마트뱅킹) | 연 4.04% | 연 4.04% |
| 상상인플러스저축은행 | 회전정기예금 | 연 4.03% | 연 4.03% |
| 상상인플러스저축은행 | 회전E-정기예금 | 연 4.03% | 연 4.03% |
맨 위 상품 이름에는 ‘변동금리’가 붙어 있습니다. 가입 뒤 금리가 바뀔 수 있다는 뜻이라, 표의 4.10%가 만기까지 그대로라는 보장은 없습니다. ‘회전’이 붙은 상품도 보통 정해진 주기마다 금리를 새로 정합니다.
한곳에 큰돈을 둘 때는 예금자보호 한도를 함께 봅니다. 2025년 9월 1일부터 한 금융회사당 원금과 이자를 합쳐 1억원까지 보호되고, 저축은행도 같습니다. 구조는 예금자보호 글에 있습니다.
표의 금리는 모두 2026년 9월 공시이고, 금융회사가 수시로 고칩니다. 가입 전에는 금융감독원 ‘금융상품한눈에’에서 그날 값을 다시 보는 편이 정확합니다. 이 글은 어떤 상품의 가입도 권유하지 않습니다.
오늘의 돈 단어 — 신규취급액
신규취급액은 그 달에 새로 맺어진 계약만 모은 금액입니다. 한국은행 예금금리 통계는 이 기준과, 이미 통장에 들어 있는 예금 전체를 보는 잔액 기준으로 나뉩니다.
위 8월 표가 신규취급액 기준입니다. 그래서 오래전에 높은 금리로 들어 둔 예금은 섞이지 않고, 8월에 은행 창구와 앱에서 실제로 정해진 금리만 평균에 들어갑니다. 금리가 바뀌면 가장 먼저 움직이는 숫자도 이쪽입니다.
같은 신규취급액이라도 그 달 언제 계약이 몰렸는지에 따라 평균이 흔들립니다. 월말에 기준금리가 바뀐 8월처럼 인상 효과가 다음 달 통계로 넘어가기도 합니다. 평균을 내는 방식은 가중평균금리 글에 따로 있습니다.
다음 주에 볼 숫자
금융감독원 공시에서 은행 공시 최고(4.05%)와 저축은행 공시 최고(4.10%) 사이 0.05%포인트가 더 좁혀지는지 봅니다. 은행 기본금리 평균 3.05%가 계속 오르는지도 함께 봅니다. 한국은행 9월 통계가 나오면, 인상 뒤 한 달이 통째로 담긴 첫 계약 평균이 됩니다.
이 글은 한국은행과 금융감독원이 공개한 금리를 정리한 정보성 콘텐츠이며, 특정 금융상품의 가입을 권유하지 않습니다. 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 금리는 수시로 바뀌고 우대조건에 따라 달라지니 가입 전 해당 금융회사 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.
수치 기준: 기준금리는 2026년 10월 4일 자료 기준(현재 수준이 된 날 2026년 8월 27일), 한국은행 가중평균 수신금리는 2026년 8월 기준, 금융감독원 상품 공시는 2026년 9월 기준입니다. 세후 이자는 원금 1,000만원을 12개월 단리로 맡기고 이자소득세 15.4%를 뗀 값입니다.
참고 자료: 한국은행 경제통계시스템(ECOS) 기준금리·예금은행 및 비은행금융기관 수신금리(722Y001), 금융감독원 금융상품통합비교공시 ‘금융상품한눈에’ 정기예금 공시, 금융위원회 예금자보호 한도 상향.
이어 보기
- 정기예금 금리 비교 — 다음 회차