[태그:] 저축은행금리

  • 정기예금 금리 비교 — 은행·저축은행 기본금리와 최고금리

    정기예금 금리 비교 — 은행·저축은행 기본금리와 최고금리

    1,000만원을 1년 맡기면 은행과 저축은행 평균 사이 6만 5,000원

    은행과 저축은행이 금융감독원에 올려 공개하는 금리를 공시 금리라고 부릅니다. 2026년 9월 공시에서 12개월 정기예금의 기본금리 평균은 저축은행이 연 3.81%, 은행이 연 3.04%입니다. 우대조건을 하나도 못 채워도 받는 금리끼리 놓으면 0.77%포인트 차이입니다.

    돈으로 바꾸면 이렇습니다. 1,000만원을 1년 맡기고 세금을 뗀 이자가 은행 평균으로는 25만 8,000원, 저축은행 평균으로는 32만 3,000원입니다. 한 해에 6만 5,000원이 갈립니다.

    지난주 정리 이후 방향도 엇갈렸습니다. 은행 기본금리 평균은 3.05%에서 3.04%로 내려왔고, 저축은행은 3.80%에서 3.81%로 올랐습니다. 저축은행 공시 상품은 199개로 지난주보다 셋 늘었습니다.

    기준금리는 한국은행 통계에 10월 8일 자료까지 올라와 있고, 그날까지 연 3.00%입니다. 2026년 8월 27일에 2.75%에서 올린 수준 그대로입니다.

    지금 가입할 수 있는 금리와 8월에 실제로 맺어진 금리

    먼저 금융감독원 공시입니다. 지금 판매 중인 상품에 붙은 금리라 기준월이 2026년 9월입니다.

    12개월 정기예금 공시 금리 (금융감독원, 2026년 9월)

    권역상품 수기본금리 평균최고금리 평균공시 최고금리
    은행39개연 3.04%연 3.52%연 4.05%
    저축은행199개연 3.81%연 3.84%연 4.10%

    은행 쪽은 기본금리 평균과 최고금리 평균이 0.48%포인트 벌어져 있습니다. 저축은행은 0.03%포인트뿐입니다. 은행 예금은 금리의 상당 부분이 우대조건에 걸려 있고, 저축은행 예금은 조건 없이 주는 몫이 크다는 뜻입니다.

    다음은 한국은행 통계입니다. 그 달에 새로 계약된 예금을 금액으로 가중한 평균이라 두 달쯤 늦게 나오고, 이번 주에도 2026년 8월분이 가장 최근입니다.

    8월 한 달 새로 맺은 예금, 권역별 평균금리 (한국은행)

    구분금리전월대비
    예금은행 정기예금(1년)연 3.39%-0.09%p
    예금은행 정기예금(전체)연 3.14%-0.01%p
    상호저축은행 정기예금(1년)연 3.88%-0.33%p
    신협 정기예탁금(1년)연 3.62%+0.06%p
    새마을금고 정기예탁금(1년)연 3.57%+0.09%p

    두 표는 기준월도, 세는 대상도 다릅니다. 하나는 판매 중인 상품의 간판 금리이고 다른 하나는 실제 계약의 평균이라, 한 줄로 이어 붙여 읽지 않는 편이 맞습니다.
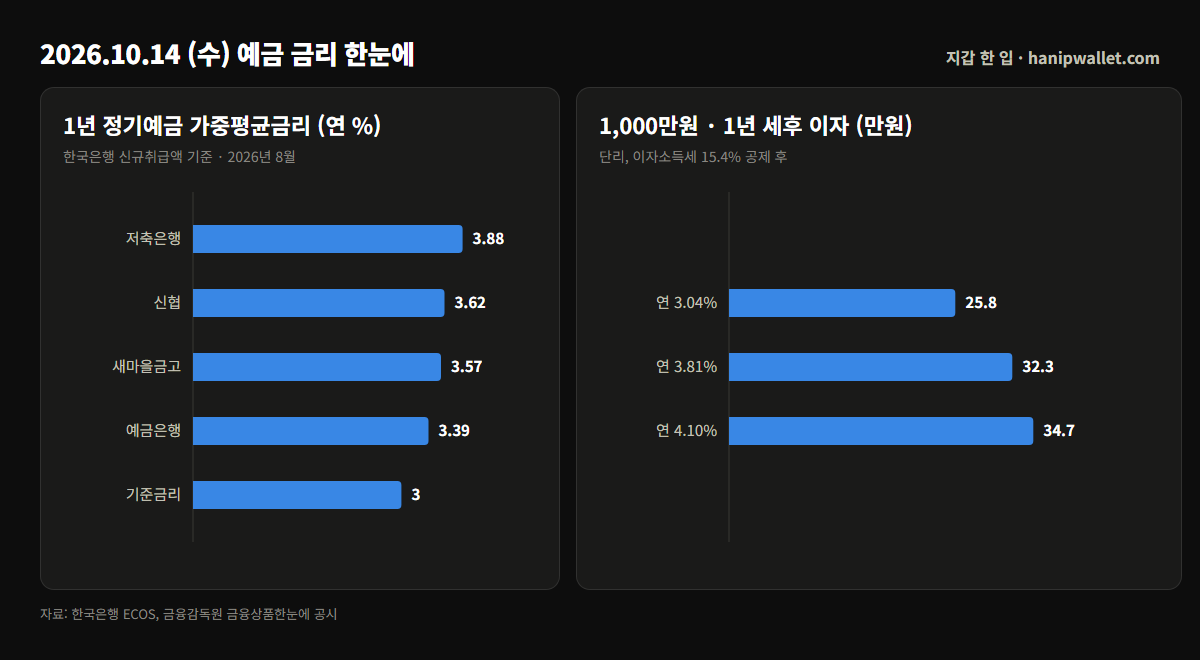
    권역별 1년 정기예금 가중평균금리(2026년 8월)와 1,000만원을 1년 맡겼을 때 세금 뗀 이자 비교 막대그래프

    기준금리는 그대로인데 공시는 조금씩 움직입니다

    8월 27일 인상 뒤로 기준금리는 바뀌지 않았습니다. 공시 금리는 금융회사가 상품마다 따로 정하는 값이라, 그 사이에도 한 줄씩 움직입니다.

    이번 주 은행 맨 윗줄이 그렇습니다. 부산은행 더(The) 특판 정기예금의 최고금리가 지난주 3.92%에서 4.05%로 올라 한국스탠다드차타드은행 상품과 나란히 섰습니다. 저축은행 쪽은 맨 위 4.10%가 한 상품에서 세 상품으로 늘었습니다.

    한국은행 평균은 아직 8월에 머물러 있습니다. 9월 통계가 나오면 인상 뒤 한 달이 통째로 들어간 평균을 처음 보게 됩니다. 물가와 환율 쪽 배경은 누워서경제먹기가 다룹니다.

    세후 이자, 맨 아래 줄로 계산해 보면

    조건은 원금 1,000만원을 12개월 맡기고 만기에 한 번에 받는 방식입니다. 이자에 이자가 다시 붙지 않는 단리, 그러니까 원금에만 금리를 곱하는 계산입니다. 세후는 이자소득세 15.4%를 뗀 뒤 손에 남는 값이라는 뜻입니다.

    구분금리세전 이자세후 이자
    은행 공시 기본금리 평균연 3.04%30만 4,000원25만 8,000원
    저축은행 공시 기본금리 평균연 3.81%38만 1,000원32만 3,000원
    공시 최고금리연 4.10%41만원34만 7,000원

    연 4.10%면 1,000만원에 붙는 세전 이자가 41만원입니다. 여기서 15.4%, 약 6만 3,000원이 세금으로 빠집니다. 손에 남는 돈은 34만 7,000원입니다.

    가장 낮은 줄과 가장 높은 줄의 차이는 1년에 8만 9,000원입니다.

    맨 윗자리 상품들, 이름에 붙은 말부터

    은행 공시 상위 여섯입니다. 최고금리 옆에 기본금리를 같이 둡니다.

    금융회사상품기본금리최고금리
    한국스탠다드차타드은행e-그린세이브예금연 3.85%연 4.05%
    부산은행더(The) 특판 정기예금연 2.10%연 4.05%
    부산은행더(The) 레벨업 정기예금연 2.65%연 4.00%
    제주은행J정기예금(만기지급식)연 2.00%연 3.99%
    전북은행JB 123 정기예금(만기일시지급식)연 3.33%연 3.93%
    전북은행JB 다이렉트예금통장(만기일시지급식)연 3.92%연 3.92%

    같은 4.05%라도 속은 다릅니다. 한국스탠다드차타드은행 상품은 기본금리가 3.85%라 조건을 못 채워도 0.20%포인트만 줄어듭니다. 부산은행 특판은 기본금리가 2.10%라, 우대조건을 놓치면 은행 기본금리 평균 3.04%보다도 0.94%포인트 낮아집니다.

    저축은행 상위 여섯은 기본금리와 최고금리가 모두 같습니다.

    금융회사상품기본금리최고금리
    조은저축은행정기예금(서울본점)연 4.10%연 4.10%
    조은저축은행(특판한도)SB톡톡 정기예금연 4.10%연 4.10%
    OK저축은행OK e-안심앱플러스정기예금6(변동금리)연 4.10%연 4.10%
    에스앤티저축은행정기예금연 4.06%연 4.06%
    하나저축은행하나더넥스트 시니어 회전예금연 4.05%연 4.05%
    OK저축은행OK e-안심정기예금(변동금리)연 4.05%연 4.05%

    조건이 없는 대신 이름에 단서가 붙어 있습니다. ‘서울본점’은 가입하는 창구를, ‘특판한도’는 정해 둔 판매 금액이 있다는 것을 가리킵니다. ‘변동금리’는 가입 뒤 금리가 바뀔 수 있다는 표시라, 표의 숫자가 만기까지 간다는 보장이 없습니다. ‘시니어’가 붙은 상품은 가입 나이 조건이 있는지 상품설명서에서 확인해야 합니다.

    큰돈을 한곳에 둘 때는 예금자보호 한도도 함께 봅니다. 2025년 9월 1일부터 한 금융회사당 원금과 이자를 합쳐 1억원까지 보호됩니다. 저축은행도 같은 한도입니다. 자세한 구조는 예금자보호 글에 있습니다.

    표의 금리는 2026년 9월 공시 기준이고 금융회사가 수시로 고칩니다. 가입하기 전에는 금융감독원 ‘금융상품한눈에’에 올라온 그날 금리로 다시 맞춰 보는 것이 정확합니다. 여기 적은 상품 이름은 공시 순서를 옮긴 것이고 가입 권유가 아닙니다.

    오늘의 돈 단어 — 회전예금

    회전예금은 맡기는 기간 전체에 금리 하나를 고정하지 않고, 정해진 주기가 돌아올 때마다 금리를 다시 매기는 정기예금입니다. 주기가 끝나면 원금과 그동안의 이자를 합쳐 다음 주기로 넘어가는 방식이 많습니다.

    보통 정기예금은 가입한 날의 금리로 만기까지 갑니다. 회전예금은 주기마다 그때의 금리를 따라가니, 시장 금리가 오르면 다음 주기부터 이자가 늘고 내리면 줄어듭니다. 공시표에 적힌 금리는 지금 첫 주기에 적용되는 값입니다.

    회전 주기와 중간에 깰 때의 이율은 상품마다 다릅니다. 가입 전 상품설명서에서 두 가지를 먼저 찾아보면 됩니다. 기본금리와 최고금리가 어떻게 갈리는지는 우대금리 글에 정리해 두었습니다.

    다음 주에 볼 숫자

    은행 기본금리 평균 3.04%와 저축은행 3.81% 사이 0.77%포인트가 더 벌어지는지 봅니다. 은행 공시 최고 4.05%가 특판 한 상품에 기대고 있는지, 다른 은행이 같은 자리로 올라오는지도 함께 봅니다. 한국은행 9월 통계가 나오면 그 숫자를 먼저 놓겠습니다.


    이 글은 한국은행과 금융감독원이 공개한 금리를 정리한 정보성 콘텐츠이며, 특정 금융상품의 가입을 권유하지 않습니다. 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 금리는 수시로 바뀌고 우대조건에 따라 달라지니 가입 전 해당 금융회사 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.

    수치 기준: 기준금리는 2026년 10월 8일 자료 기준(현재 수준이 된 날 2026년 8월 27일), 한국은행 가중평균 수신금리는 2026년 8월 기준, 금융감독원 상품 공시는 2026년 9월 기준입니다. 이자 계산은 1,000만원·12개월·단리를 가정했고, 세후 값은 이자소득세 15.4%를 공제한 결과입니다.

    참고 자료: 한국은행 경제통계시스템(ECOS) 기준금리·예금은행 및 비은행금융기관 수신금리(722Y001), 금융감독원 금융상품통합비교공시 ‘금융상품한눈에’ 정기예금 공시, 금융위원회 예금자보호 한도 상향.
  • 2026년 10월 7일 예금 금리 — 8월 평균 3.39%

    2026년 10월 7일 예금 금리 — 8월 평균 3.39%

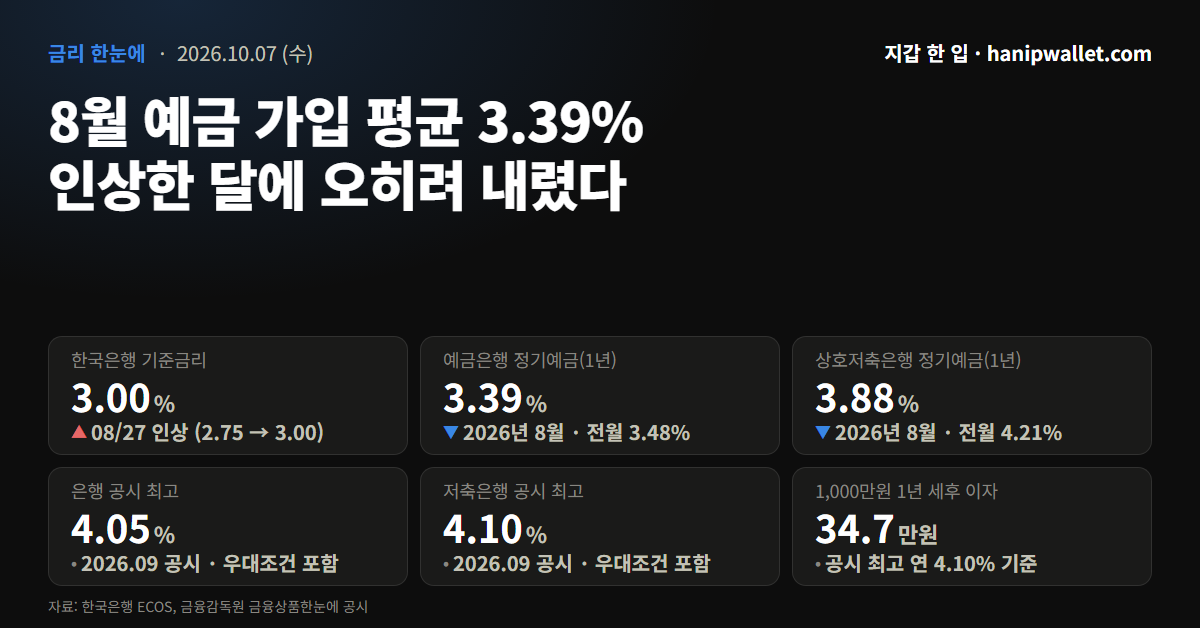
    기준금리가 오른 8월, 은행 예금 평균은 3.39%로 내려왔습니다

    한국은행 기준금리는 2026년 8월 27일에 연 2.75%에서 3.00%로 올랐습니다. 그런데 그 8월에 은행에서 새로 맺어진 1년 정기예금의 평균금리는 연 3.39%로, 7월의 3.48%보다 0.09%포인트 낮습니다.

    지난주 정리 때만 해도 한국은행 통계는 7월에 머물러 있었습니다. 인상이 들어간 달의 첫 숫자가 나온 셈인데, 방향은 아래쪽입니다.

    권역마다 갈렸습니다. 저축은행은 0.33%포인트 떨어진 연 3.88%, 신협과 새마을금고는 각각 0.06%포인트·0.09%포인트 올라 연 3.62%와 3.57%입니다.

    지금 가입할 수 있는 금리는 조금 다릅니다. 금융감독원 9월 공시에서 은행 12개월 정기예금 39개의 기본금리 평균은 연 3.05%로, 기준금리보다 0.05%포인트 위에 있습니다.

    8월 계약 평균과 9월 공시, 따로 놓은 두 표

    먼저 한국은행 통계입니다. 그 달에 실제로 계약된 예금을 금액 크기로 가중해 낸 평균이라, 두 달쯤 늦게 나옵니다.

    2026년 8월 신규 계약 예금의 평균금리 (한국은행)

    구분금리전월대비
    예금은행 정기예금(1년)연 3.39%-0.09%p
    예금은행 정기예금(전체)연 3.14%-0.01%p
    상호저축은행 정기예금(1년)연 3.88%-0.33%p
    신협 정기예탁금(1년)연 3.62%+0.06%p
    새마을금고 정기예탁금(1년)연 3.57%+0.09%p

    다음은 금융감독원 공시입니다. 지금 가입을 받고 있는 상품에 걸린 금리로, 기준월이 한 달 뒤입니다.

    9월 공시에 걸린 12개월 정기예금 금리 (금융감독원)

    권역상품 수기본금리 평균최고금리 평균공시 최고금리
    은행39개연 3.05%연 3.52%연 4.05%
    저축은행196개연 3.80%연 3.83%연 4.10%

    지난주까지 저축은행 줄은 위아래가 뒤집혀 있었습니다. 7월 계약 평균 4.21%가 공시 최고보다 높았는데, 8월 평균이 3.88%로 내려오면서 공시 최고 4.10% 아래로 들어왔습니다.

    권역별 1년 정기예금 가중평균금리(2026년 8월)와 1,000만원 1년 세후 이자 비교 막대그래프

    인상은 8월 마지막 닷새에만 걸려 있었습니다

    7월과 8월은 모양이 반대입니다. 7월 16일 인상 뒤 7월 평균은 0.22%포인트 올랐는데, 8월 27일 인상이 있던 8월 평균은 내려갔습니다.

    날짜를 보면 덜 이상합니다. 8월 27일부터 31일까지는 닷새뿐이라, 8월 한 달 계약의 대부분은 인상 전에 맺어졌습니다. 다만 한국은행 통계만으로 무엇이 평균을 끌어내렸는지까지 가를 수는 없습니다. 권역별로 방향이 갈린 것도 같은 이유로 단정하기 어렵습니다.

    공시 쪽은 9월 기준이라 인상 뒤 금리가 이미 보입니다. 은행 기본금리 평균은 지난주 3.04%에서 3.05%로, 최고금리 평균은 3.49%에서 3.52%로 올랐습니다. 금리를 움직인 물가·환율 흐름은 누워서경제먹기에서 따로 다룹니다.

    1,000만원을 1년 넣어 두면 남는 이자

    계산 조건은 원금 1,000만원, 12개월, 단리, 만기 일시 지급입니다. 이자에서 이자소득세 15.4%를 먼저 뗍니다.

    구분금리세전 이자세후 이자
    은행 공시 기본금리 평균연 3.05%30만 5,000원25만 8,000원
    저축은행 공시 기본금리 평균연 3.80%38만원32만 1,000원
    공시 최고금리연 4.10%41만원34만 7,000원

    맨 아래 줄로 따라가 보면, 1,000만원에 연 4.10%를 곱한 세전 이자가 41만원입니다. 그 15.4%인 6만 3,000원가량이 빠지고 34만 7,000원이 남습니다.

    첫 줄과 셋째 줄의 차이는 1년에 8만 9,000원입니다. 지난주 같은 계산에서는 8만 7,000원이었습니다.

    맨 윗자리 상품, 조건부터 보면

    은행 공시 최고는 한국스탠다드차타드은행 e-그린세이브예금의 연 4.05%입니다. 지난주 맨 위였던 광주은행 굿스타트예금(4.04%)은 이번 상위 여섯에서 빠졌습니다.

    금융회사상품기본금리최고금리
    한국스탠다드차타드은행e-그린세이브예금연 3.85%연 4.05%
    제주은행J정기예금(만기지급식)연 2.00%연 3.99%
    전북은행JB 123 정기예금(만기일시지급식)연 3.33%연 3.93%
    부산은행더(The) 특판 정기예금연 2.10%연 3.92%
    전북은행JB 다이렉트예금통장(만기일시지급식)연 3.92%연 3.92%
    전북은행JB 다이렉트(자유만기) 예금연 3.92%연 3.92%

    새로 둘째 자리에 든 제주은행 J정기예금은 기본 연 2.00%, 최고 연 3.99%로 두 칸 사이가 1.99%포인트입니다. 우대조건을 다 못 채우면 받는 금리가 은행 평균보다도 낮아질 수 있는 구조입니다.

    저축은행 맨 위는 OK저축은행 상품의 연 4.10%로 바뀌었습니다. 지난주 1위였던 KB저축은행 플러스회전식정기예금(4.07%)은 상위 목록에 없습니다.

    금융회사상품기본금리최고금리
    OK저축은행OK e-안심앱플러스정기예금6(변동금리)연 4.10%연 4.10%
    에스앤티저축은행정기예금연 4.06%연 4.06%
    하나저축은행하나더넥스트 시니어 회전예금연 4.05%연 4.05%
    라인저축은행정기예금(인터넷뱅킹,스마트뱅킹)연 4.04%연 4.04%
    상상인플러스저축은행회전정기예금연 4.03%연 4.03%
    상상인플러스저축은행회전E-정기예금연 4.03%연 4.03%

    맨 위 상품 이름에는 ‘변동금리’가 붙어 있습니다. 가입 뒤 금리가 바뀔 수 있다는 뜻이라, 표의 4.10%가 만기까지 그대로라는 보장은 없습니다. ‘회전’이 붙은 상품도 보통 정해진 주기마다 금리를 새로 정합니다.

    한곳에 큰돈을 둘 때는 예금자보호 한도를 함께 봅니다. 2025년 9월 1일부터 한 금융회사당 원금과 이자를 합쳐 1억원까지 보호되고, 저축은행도 같습니다. 구조는 예금자보호 글에 있습니다.

    표의 금리는 모두 2026년 9월 공시이고, 금융회사가 수시로 고칩니다. 가입 전에는 금융감독원 ‘금융상품한눈에’에서 그날 값을 다시 보는 편이 정확합니다. 이 글은 어떤 상품의 가입도 권유하지 않습니다.

    오늘의 돈 단어 — 신규취급액

    신규취급액은 그 달에 새로 맺어진 계약만 모은 금액입니다. 한국은행 예금금리 통계는 이 기준과, 이미 통장에 들어 있는 예금 전체를 보는 잔액 기준으로 나뉩니다.

    위 8월 표가 신규취급액 기준입니다. 그래서 오래전에 높은 금리로 들어 둔 예금은 섞이지 않고, 8월에 은행 창구와 앱에서 실제로 정해진 금리만 평균에 들어갑니다. 금리가 바뀌면 가장 먼저 움직이는 숫자도 이쪽입니다.

    같은 신규취급액이라도 그 달 언제 계약이 몰렸는지에 따라 평균이 흔들립니다. 월말에 기준금리가 바뀐 8월처럼 인상 효과가 다음 달 통계로 넘어가기도 합니다. 평균을 내는 방식은 가중평균금리 글에 따로 있습니다.

    다음 주에 볼 숫자

    금융감독원 공시에서 은행 공시 최고(4.05%)와 저축은행 공시 최고(4.10%) 사이 0.05%포인트가 더 좁혀지는지 봅니다. 은행 기본금리 평균 3.05%가 계속 오르는지도 함께 봅니다. 한국은행 9월 통계가 나오면, 인상 뒤 한 달이 통째로 담긴 첫 계약 평균이 됩니다.


    이 글은 한국은행과 금융감독원이 공개한 금리를 정리한 정보성 콘텐츠이며, 특정 금융상품의 가입을 권유하지 않습니다. 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 금리는 수시로 바뀌고 우대조건에 따라 달라지니 가입 전 해당 금융회사 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.

    수치 기준: 기준금리는 2026년 10월 4일 자료 기준(현재 수준이 된 날 2026년 8월 27일), 한국은행 가중평균 수신금리는 2026년 8월 기준, 금융감독원 상품 공시는 2026년 9월 기준입니다. 세후 이자는 원금 1,000만원을 12개월 단리로 맡기고 이자소득세 15.4%를 뗀 값입니다.

    참고 자료: 한국은행 경제통계시스템(ECOS) 기준금리·예금은행 및 비은행금융기관 수신금리(722Y001), 금융감독원 금융상품통합비교공시 ‘금융상품한눈에’ 정기예금 공시, 금융위원회 예금자보호 한도 상향.

    이어 보기

  • 저축은행 실제 가입금리 4.21%, 지금 가입 최고금리는 4.02% — 두 숫자가 반대로 갔습니다

    저축은행 실제 가입금리 4.21%, 지금 가입 최고금리는 4.02% — 두 숫자가 반대로 갔습니다

    저축은행 숫자 두 개가 서로 다른 방향을 가리켰습니다

    한국은행이 집계한 상호저축은행 1년 정기예금 실제 가입 평균은 연 4.21%(2026년 7월)로 올라섰습니다. 그런데 금융감독원이 공시하는, 지금 새로 가입할 수 있는 저축은행 최고금리는 연 4.02%(2026년 8월)에 머물러 있습니다. 실제로 돈이 몰린 곳의 평균이 창구에서 고를 수 있는 최고 상품보다 높아진, 흔치 않은 장면입니다.

    같은 ‘금리’라도 재는 시점이 다릅니다

    한국은행 통계는 그달 실제로 취급된 예금 금액을 가중치로 삼아 계산합니다. 짧은 기간 특판에 목돈이 몰리면 평균이 크게 뛰고, 집계와 발표에 두 달가량 걸립니다. 금융감독원 공시는 반대로 ‘오늘 창구에서 살 수 있는’ 상품 목록입니다. 어제까지 있던 특판이 끝나면 공시 최고금리는 그 자리에서 낮아집니다. 두 숫자가 갈린 것은 이 시차와 표본 차이 때문이지, 어느 한쪽이 틀렸기 때문이 아닙니다.

    구분무엇을 재나기준 시점
    한국은행 가중평균사람들이 실제로 가입한 예금의 평균2026년 7월
    금융감독원 공시지금 가입할 수 있는 상품의 금리2026년 8월

    지난달 실제로 팔린 예금 (한국은행, 2026년 7월)

    구분금리전월대비
    예금은행 정기예금(1년)연 3.48%+0.22%p
    예금은행 정기예금(전체)연 3.15%+0.13%p
    상호저축은행 정기예금(1년)연 4.21%+0.47%p
    신협 정기예탁금(1년)연 3.56%+0.13%p
    새마을금고 정기예탁금(1년)연 3.48%-0.05%p

    지금 창구에서 고를 수 있는 상품 (금융감독원 공시, 2026년 8월)

    권역상품 수기본금리 평균최고금리
    은행38개연 2.93%연 3.85%
    저축은행196개연 3.75%연 4.02%

    새마을금고만 유일하게 전월보다 0.05%포인트 낮아졌습니다. 나머지 넷은 모두 올랐고, 그중 저축은행이 0.47%포인트로 가장 크게 움직였습니다.

    권역별 1년 정기예금 가중평균금리와 1,000만원 1년 세후 이자 계산 막대그래프

    기준금리 인상 효과는 아직 절반만 들어왔습니다

    한국은행은 지난 8월 27일 기준금리를 2.75%에서 연 3.00%로 올렸습니다. 7월 16일 2.50%에서 2.75%로 올린 지 한 달 반 만의 추가 인상으로, 두 달 사이 기준금리가 0.50%포인트 높아진 셈입니다. 이번 회차의 한국은행 수신금리는 7월 통계라 아직 8월 인상 이전 숫자입니다. 기준금리가 오른 만큼 예금 금리가 따라 오르기까지 보통 몇 주에서 몇 달이 걸리는 만큼, 8월 인상분이 통계에 온전히 잡히는 시점은 다음 달 이후로 봐야 합니다. 기준금리를 둘러싼 시장 배경은 자매 블로그 누워서경제먹기에서 다룹니다.

    1,000만원을 맡기면 실제로 남는 돈

    정기예금 이자를 받을 때는 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. 상품 안내판에 적힌 금리는 세금을 떼기 전 숫자이고, 통장에 찍히는 금액은 그보다 적습니다. 아래는 만기에 이자를 한 번에 받는 12개월 단리 상품을 기준으로, 세 구간의 실수령액을 계산한 결과입니다.

    구분금리세전 이자세후 이자
    은행 공시 평균연 2.93%29만 3,000원24만 8,000원
    저축은행 공시 평균연 3.75%37만 5,000원31만 8,000원
    공시 최고연 4.02%40만 2,000원34만원

    연 2.93%짜리에 1,000만원을 넣으면 1년 뒤 세전 이자 29만 3,000원 중 4만 5,000원 남짓이 세금으로 빠지고 24만 8,000원이 남습니다. 가장 낮은 구간과 가장 높은 구간의 차이는 1년에 9만 2,000원, 원금이 1억원이면 이 차이도 열 배인 92만원 안팎으로 벌어집니다.

    가입하기 전에 짚어야 할 점

    저축은행 쪽 최고금리 상품은 조건 없이 그대로 받는 경우가 많습니다. 4.02%로 가장 높은 참저축은행 세 상품(회전정기예금, e-회전정기예금, 비대면 회전정기예금)은 기본금리와 최고금리가 같아, 별도 조건을 채우지 않아도 4.02%를 받습니다. 은행권은 다릅니다. 경남은행 The든든예금(시즌2)은 최고금리가 3.85%지만 기본금리는 2.30%뿐이라, 나머지 1.55%포인트를 마케팅 동의·신규 고객·비대면 이벤트 같은 조건으로 채워야 합니다. 광고에 걸린 숫자만 보지 말고 기본금리를 함께 확인해야 하는 이유입니다.

    두 번째로 챙길 것은 예금자보호 한도입니다. 지난해 9월 1일부터 5,000만원에서 1억원으로 올라, 지금은 한 금융회사당 원금과 이자를 더해 1억원까지 보호받습니다. 한 곳에 여윳돈을 몰아 두기보다, 한도를 넘는 금액은 회사를 나눠 맡기는 편이 안전합니다.

    아래 ‘오늘의 돈 단어’에서 다루는 계산 방식 차이도 가입 전에 함께 확인할 부분입니다. 이 글은 특정 상품의 가입을 권유하지 않으며, 상품별 정확한 금리와 우대조건은 은행연합회 소비자포털과 금융감독원 ‘금융상품한눈에’에서 직접 확인하실 수 있습니다.

    오늘의 돈 단어 — 단리와 복리

    단리는 원금에만 이자가 붙는 방식이고, 복리는 이자에도 다시 이자가 붙는 방식입니다. 이번 자료의 저축은행 최고금리 상품 중 애큐온저축은행 처음만난예금만 복리로 표시돼 있고, 나머지는 대부분 단리입니다. 1년짜리 예금을 한 번 가입해 만기에 이자를 한꺼번에 받는 경우라면 단리와 복리의 차이가 크지 않습니다. 이자가 붙는 시점이 만기 한 번뿐이라 복리 효과가 쌓일 기간이 없기 때문입니다. 다만 만기마다 원금과 이자를 함께 재예치하는 회전식 상품이나 만기가 여러 해로 긴 상품이라면, 시간이 지날수록 복리 쪽이 유리해지는 폭이 커집니다. 상품 설명에서 ‘단리’인지 ‘복리’인지를 먼저 확인하는 습관을 들이면 좋습니다.

    다음 한 주, 이 숫자를 확인하겠습니다

    8월 27일 인상이 실제 취급 통계에 온전히 잡히려면 시간이 더 필요합니다. 다음 회차에서는 새마을금고만 유독 낮아진 이유와, 이번 주처럼 실제 가입 평균이 공시 최고금리를 앞지르는 흐름이 이어지는지를 확인하겠습니다.


    이 글은 한국은행과 금융감독원이 공개한 금리를 정리한 정보성 콘텐츠이며, 특정 금융상품의 가입을 권유하지 않습니다. 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 금리는 수시로 바뀌고 우대조건에 따라 달라지니 가입 전 해당 금융회사 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.

    수치 기준: 기준금리는 2026년 9월 6일 자료 기준(현재 수준이 된 날 2026년 8월 27일), 한국은행 가중평균 수신금리는 2026년 7월 기준, 금융감독원 상품 공시는 2026년 8월 기준입니다.

    참고 자료: 한국은행 경제통계시스템(ECOS) 기준금리·예금은행 및 비은행금융기관 수신금리, 금융감독원 금융상품통합비교공시 ‘금융상품한눈에’ 정기예금 공시, 금융위원회 예금자보호 한도 상향.

    이어 보기

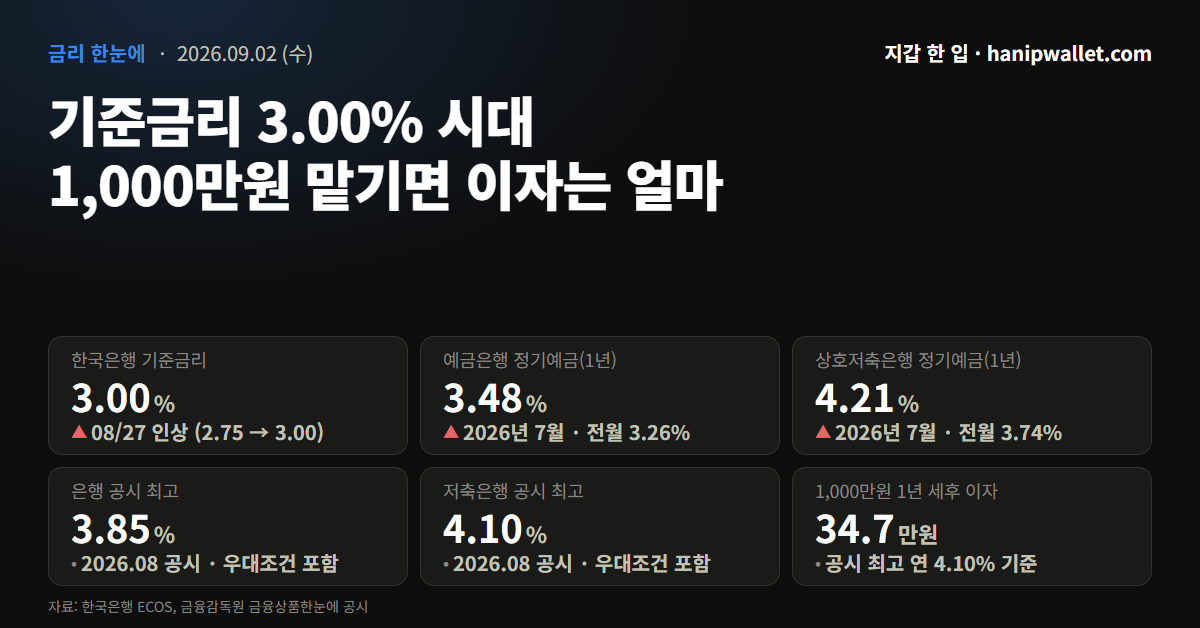
  • 기준금리 3.00% 첫 주, 1,000만원 예금 세후 이자는 24만원에서 34만원까지

    기준금리 3.00% 첫 주, 1,000만원 예금 세후 이자는 24만원에서 34만원까지

    기준금리가 한 계단 올라선 첫 주

    한국은행이 2026년 8월 27일 기준금리를 2.75%에서 연 3.00% 로 올렸습니다. 0.25%포인트 인상입니다. 7월 16일에 2.50%에서 2.75%로 올린 데 이어 두 번째라, 두 달 사이에 기준금리가 0.50%포인트 높아진 셈입니다.

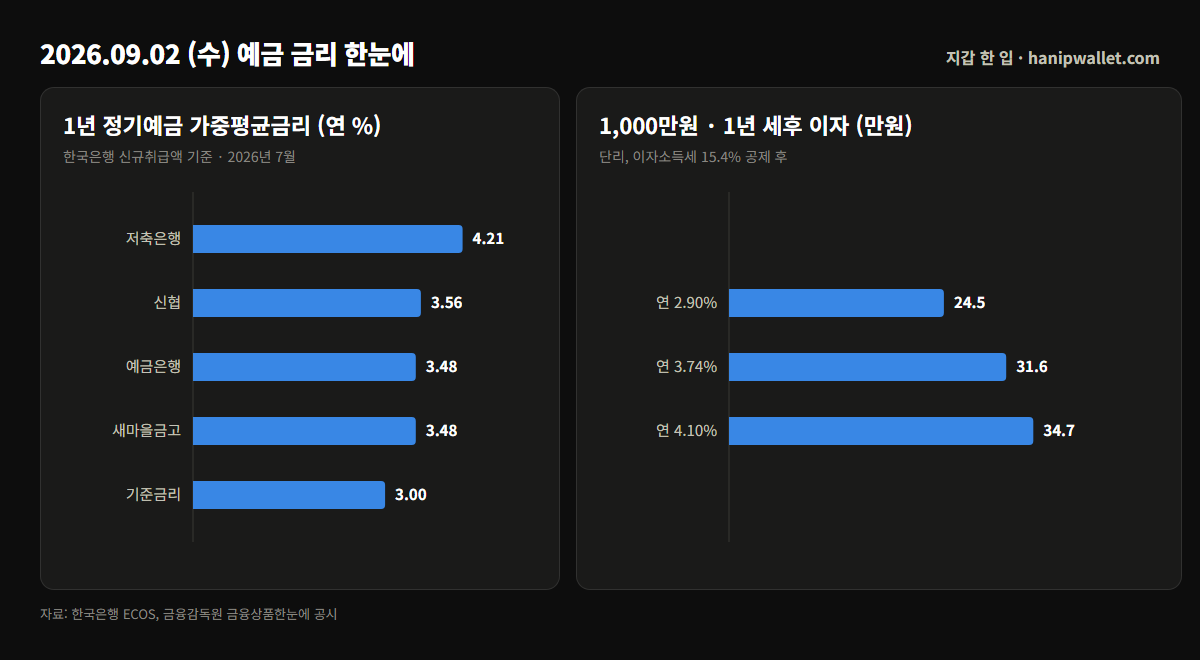
    예금에 돈을 넣어 둔 쪽에는 반가운 방향입니다. 다만 기준금리가 오른다고 내 예금 이자가 곧바로 그만큼 오르지는 않습니다. 지금 공시된 12개월 정기예금은 은행 평균 연 2.90%, 저축은행 평균 연 3.74%이고, 가장 높은 곳이 연 4.10%입니다. 같은 1,000만원이라도 어디에 두느냐에 따라 1년 세후 이자가 10만원 넘게 벌어집니다.

    두 가지 금리를 나눠서 봐야 합니다

    예금 금리를 이야기할 때 숫자가 서로 다르게 나오는 이유가 있습니다. 성격이 다른 두 통계가 섞이기 때문입니다.

    구분무엇을 재나기준 시점
    한국은행 가중평균사람들이 실제로 가입한 예금의 평균2026년 7월
    금융감독원 공시지금 가입할 수 있는 상품의 금리2026년 8월

    한국은행 통계는 실제 취급된 금액을 가중평균한 값이라 이미 팔린 특판까지 들어 있고, 월 단위로 두 달가량 늦게 나옵니다. 금융감독원 공시는 각 금융회사가 현재 팔고 있는 상품의 금리입니다. 둘 중 하나가 틀린 게 아니라 재는 대상이 다릅니다. 그래서 아래에서도 표를 나눠 실었습니다.

    실제로 가입된 예금의 평균 (한국은행, 2026년 7월)

    구분금리전월대비
    예금은행 정기예금(1년)연 3.48%+0.22%p
    상호저축은행 정기예금(1년)연 4.21%+0.47%p
    신협 정기예탁금(1년)연 3.56%+0.13%p
    새마을금고 정기예탁금(1년)연 3.48%-0.05%p

    지금 가입할 수 있는 상품 (금융감독원 공시, 2026년 8월)

    권역상품 수기본금리 평균최고금리
    은행38개연 2.90%연 3.85%
    저축은행197개연 3.74%연 4.10%
    권역별 1년 정기예금 가중평균금리와 1,000만원 1년 세후 이자 계산 막대그래프

    1,000만원을 1년 맡기면 손에 쥐는 돈

    예금 이자에는 이자소득세 15.4% 가 붙습니다. 소득세 14%에 지방소득세 1.4%를 더한 것으로, 광고에 적힌 금리에서 이만큼을 뗀 게 실제로 통장에 들어오는 돈입니다. 만기에 이자를 한 번에 받는 12개월 단리 상품을 기준으로 세 구간을 따져 봤습니다.

    구분금리세전 이자세후 이자
    은행 공시 평균연 2.90%29만원24만 5,000원
    저축은행 공시 평균연 3.74%37만 4,000원31만 6,000원
    공시 최고연 4.10%41만원34만 7,000원

    계산 과정을 하나만 풀어 보면, 연 2.90%짜리에 1,000만원을 넣으면 1년 뒤 세전 이자가 29만원입니다. 여기서 15.4%인 4만 4,660원을 떼면 24만 5,000원 남짓이 남습니다. 가장 낮은 쪽과 가장 높은 쪽의 차이는 1년에 10만 2,000원입니다. 원금이 커질수록 이 간격도 같은 비율로 벌어지니, 목돈일수록 어디에 두느냐가 더 크게 남습니다.

    숫자를 보기 전에 확인할 것 세 가지

    첫째, 최고금리와 기본금리는 다릅니다. 은행권에서 가장 높은 연 3.85%짜리를 보면, 한국스탠다드차타드은행 e-그린세이브예금은 기본금리가 연 3.65%인데 경남은행 The든든예금(시즌2)은 기본금리가 연 2.30%입니다. 최고금리가 같아도 우대조건을 못 채우면 손에 쥐는 이자가 크게 달라집니다. 급여이체, 카드 실적, 첫 거래 같은 조건을 내가 채울 수 있는지 기본금리와 함께 봐야 합니다.

    둘째, 예금자보호 한도는 1억원입니다. 2025년 9월 1일부터 5,000만원에서 올랐습니다. 은행이든 저축은행이든 한 금융회사당 원금과 이자를 합쳐 1억원까지 보호되니, 그보다 많은 돈은 나눠 두는 편이 보호 관점에서 안전합니다.

    셋째, 만기 길이는 각자의 판단입니다. 금리가 더 오를 거라고 보면 짧은 만기가, 지금이 고점이라고 보면 긴 만기가 유리하지만 어느 쪽이 맞을지는 아무도 모릅니다. 이 글은 특정 상품의 가입을 권유하지 않으며, 상품별 정확한 금리와 우대조건은 은행연합회 소비자포털과 금융감독원 ‘금융상품한눈에’에서 직접 확인하실 수 있습니다.

    오늘의 돈 단어 — 가중평균금리

    가중평균금리는 금액이 큰 거래에 더 무게를 두어 낸 평균입니다. 1억원짜리 예금과 100만원짜리 예금의 금리를 그냥 더해서 둘로 나누면 실제와 동떨어진 값이 나오니, 금액만큼 비중을 주어 계산합니다. 한국은행이 발표하는 수신금리가 이 방식입니다. 그래서 이 숫자는 “상품들의 평균”이 아니라 “실제로 굴러간 돈의 평균” 에 가깝습니다. 공시 금리 평균과 값이 다른 것도 이 때문입니다.

    다음 주에 볼 것

    기준금리가 오른 뒤 예금 금리가 따라 오르기까지는 시차가 있습니다. 다음 주 「금리 한눈에」에서는 8월 27일 인상이 공시 금리에 얼마나 반영됐는지와, 수시로 넣고 뺄 수 있는 파킹통장 금리를 함께 보겠습니다. 기준금리를 둘러싼 경제 상황이 궁금하시면 자매 블로그 누워서경제먹기에서 시장 쪽 이야기를 다룹니다.


    이 글은 한국은행과 금융감독원이 공개한 금리를 정리한 정보성 콘텐츠이며, 특정 금융상품의 가입을 권유하지 않습니다. 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 금리는 수시로 바뀌고 우대조건에 따라 달라지니 가입 전 해당 금융회사 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.

    수치 기준: 기준금리는 2026년 9월 2일 자료 기준(현재 수준이 된 날 2026년 8월 27일), 한국은행 가중평균 수신금리는 2026년 7월 기준, 금융감독원 상품 공시는 2026년 8월 기준입니다.

    참고 자료: 한국은행 경제통계시스템(ECOS) 기준금리·예금은행 및 비은행금융기관 수신금리, 금융감독원 금융상품통합비교공시 ‘금융상품한눈에’ 정기예금 공시, 금융위원회 예금자보호 한도 상향.
    이어 보기