우대조건 없이 받는 은행 금리가 기준금리 위로 올라섰습니다
은행 정기예금에는 금리가 두 개 붙습니다. 아무 조건 없이 받는 기본금리와, 첫 거래·정보 제공 동의 같은 조건을 채우면 받는 최고금리입니다.
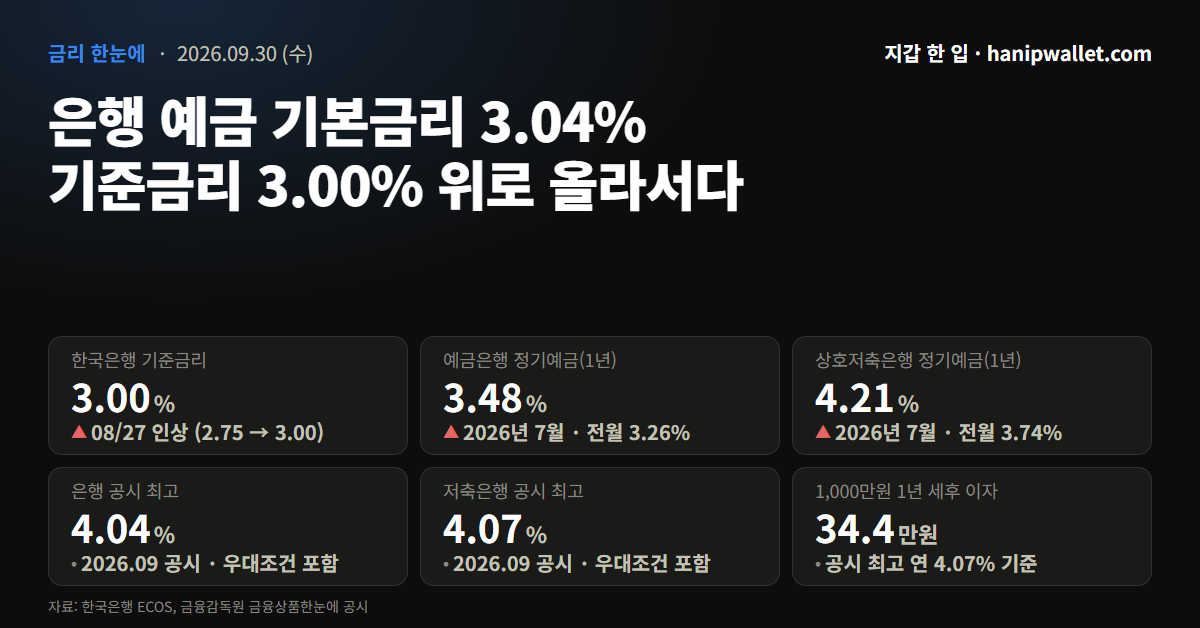
금융감독원이 2026년 9월 기준으로 공시한 은행권 12개월 정기예금은 39개입니다. 이들의 기본금리 평균이 연 3.04%입니다. 한국은행 기준금리는 연 3.00%이니, 조건을 하나도 안 채운 평균 금리가 기준금리보다 0.04%포인트 위에 있습니다.
지난주 같은 공시에서 이 평균은 연 2.99%였습니다. 한 주 사이 0.05%포인트가 붙으면서 기준금리 선을 넘었습니다.
저축은행 196개 상품은 기본금리 평균 연 3.79%입니다. 은행과의 차이는 0.75%포인트로, 지난주(0.78%포인트)보다 조금 좁혀졌습니다.
9월 공시와 7월 통계, 두 장의 표
아래 두 표는 성격이 다릅니다. 첫 표는 금융감독원 공시로, 지금 가입을 받고 있는 상품의 금리입니다. 둘째 표는 한국은행 통계로, 이미 지나간 달에 실제로 계약된 예금을 금액 크기로 가중해 낸 평균입니다. 기준월이 두 달 벌어져 있어 따로 둡니다.
지금 가입할 수 있는 12개월 정기예금 — 금융감독원 공시, 2026년 9월
| 권역 | 상품 수 | 기본금리 평균 | 최고금리 평균 | 공시 최고금리 |
|---|---|---|---|---|
| 은행 | 39개 | 연 3.04% | 연 3.49% | 연 4.04% |
| 저축은행 | 196개 | 연 3.79% | 연 3.81% | 연 4.07% |
7월에 새로 계약된 예금의 평균 — 한국은행, 2026년 7월
| 구분 | 금리 | 전월대비 |
|---|---|---|
| 예금은행 정기예금(1년) | 연 3.48% | +0.22%p |
| 예금은행 정기예금(전체) | 연 3.15% | +0.13%p |
| 상호저축은행 정기예금(1년) | 연 4.21% | +0.47%p |
| 신협 정기예탁금(1년) | 연 3.56% | +0.13%p |
| 새마을금고 정기예탁금(1년) | 연 3.48% | -0.05%p |
저축은행 줄을 위아래로 견주면 숫자가 거꾸로 선 것처럼 보입니다. 7월 계약 평균 4.21%가 9월 공시 최고 4.07%보다 높습니다. 한쪽은 7월 한 달 실제 가입액의 평균이고, 다른 쪽은 9월에 걸려 있는 상품 가운데 제일 높은 하나라서 생기는 일입니다. 어느 한쪽이 틀린 값은 아닙니다.
기준금리 연 3.00%는 2026년 8월 27일에 2.75%에서 올라 정해졌고, 9월 27일 자료까지 그대로입니다.

8월 인상 몫은 공시에 먼저 찍혔습니다
올여름 기준금리는 두 번 움직였습니다. 7월 16일에 2.50%에서 2.75%로, 8월 27일에 다시 3.00%로 올랐습니다.
한국은행 수신금리 통계는 아직 7월에 머물러 있습니다. 월별로 모아 두 달쯤 늦게 내놓는 통계라 8월 27일 인상 뒤의 계약은 한 건도 들어 있지 않습니다. 반면 금융감독원 공시는 9월 기준이어서 인상 뒤 은행들이 고쳐 건 금리가 바로 보입니다.
변화가 잘 보이는 상품이 광주은행 굿스타트예금입니다. 지난주 공시에서 기본 연 3.45%·최고 연 3.95%였는데, 이번 주에는 기본 연 3.54%·최고 연 4.04%입니다. 두 칸이 똑같이 0.09%포인트 올랐고, 그 덕에 은행권 공시 최고금리가 4%대로 올라섰습니다.
저축은행 쪽 맨 윗자리는 그대로입니다. KB저축은행 플러스회전식정기예금(대면)이 2주째 연 4.07%입니다. 은행 최고와 저축은행 최고의 간격은 0.12%포인트에서 0.03%포인트로 줄었습니다.
금리를 밀어 올린 물가·환율 흐름은 누워서경제먹기에서 따로 다룹니다.
1,000만원을 1년 맡기면 손에 쥐는 돈
광고에 적힌 금리는 세금을 떼기 전 숫자입니다. 예금 이자에서는 15.4%가 먼저 빠집니다.
계산 조건은 원금 1,000만원, 12개월, 단리, 만기에 이자를 한 번에 받는 방식입니다.
| 구분 | 금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|
| 은행 공시 기본금리 평균 | 연 3.04% | 30만 4,000원 | 25만 7,000원 |
| 저축은행 공시 기본금리 평균 | 연 3.79% | 37만 9,000원 | 32만 1,000원 |
| 공시 최고금리 | 연 4.07% | 40만 7,000원 | 34만 4,000원 |
첫 줄을 따라가 봅니다. 1,000만원에 연 3.04%를 곱하면 세전 이자가 30만 4,000원입니다. 여기서 15.4%인 4만 7,000원가량이 빠지고 25만 7,000원이 통장에 들어옵니다.
셋째 줄은 34만 4,000원입니다. 맨 위와 맨 아래가 1년에 8만 7,000원 차이 납니다. 지난주에 같은 방식으로 셌을 때는 9만 1,000원이었습니다. 은행 기본금리가 올라오면서 간격이 4,000원 줄었습니다.
최고금리 옆에 적힌 기본금리부터
같은 상품 안에서도 조건을 채운 사람과 못 채운 사람의 금리가 크게 갈리기도 합니다. 이번 달 은행 공시 상위 상품을 기본금리와 나란히 놓으면 이렇습니다.
| 금융회사 | 상품 | 기본금리 | 최고금리 |
|---|---|---|---|
| 광주은행 | 굿스타트예금 | 연 3.54% | 연 4.04% |
| 광주은행 | 미즈월복리정기예금 | 연 3.74% | 연 3.94% |
| 전북은행 | JB 123 정기예금(만기일시지급식) | 연 3.33% | 연 3.93% |
| 부산은행 | 더(The) 특판 정기예금 | 연 2.10% | 연 3.92% |
| 전북은행 | JB 다이렉트예금통장(만기일시지급식) | 연 3.92% | 연 3.92% |
| 전북은행 | JB 다이렉트(자유만기) 예금 | 연 3.92% | 연 3.92% |
부산은행 더(The) 특판 정기예금은 최고 연 3.92%와 기본 연 2.10% 사이가 1.82%포인트입니다. 표 아래 두 전북은행 상품은 두 칸이 같은 연 3.92%로, 우대조건 없이 그 금리가 붙습니다.
저축은행은 두 칸이 거의 붙어 있습니다. 권역 평균으로 기본 연 3.79%, 최고 연 3.81%입니다.
| 금융회사 | 상품 | 기본금리 | 최고금리 |
|---|---|---|---|
| KB저축은행 | 플러스회전식정기예금(대면) | 연 4.07% | 연 4.07% |
| 에스앤티저축은행 | 정기예금 | 연 4.06% | 연 4.06% |
| 하나저축은행 | 하나더넥스트 시니어 회전예금 | 연 4.05% | 연 4.05% |
| 오성저축은행 | 회전식정기예금 | 연 4.05% | 연 4.05% |
| 하나저축은행 | 세바퀴정기예금(1년단위 변동금리상품) | 연 4.03% | 연 4.03% |
| 하나저축은행 | 비대면 하나더넥스트 시니어 회전예금 | 연 4.03% | 연 4.03% |
상품 이름에 ‘시니어’가 들어간 것은 가입 나이에 제한이 있을 수 있습니다. ‘대면’이 붙은 것은 영업점 방문이 필요한 상품입니다. 이름만으로는 조건을 다 알 수 없으니 금융회사 공시의 가입 대상 칸을 따로 확인해야 합니다.
돈을 한곳에 몰아 둘 때는 예금자보호 한도도 계산에 넣어야 합니다. 2025년 9월 1일부터 한 금융회사당 원금과 이자를 합쳐 1억원까지 보호됩니다. 저축은행도 같습니다. 자세한 구조는 예금자보호 글에 정리해 두었습니다.
위 금리와 상품은 모두 2026년 9월 공시를 옮긴 것입니다. 금융회사가 수시로 바꾸므로 가입 전에는 금융감독원 ‘금융상품한눈에’에서 그날 값을 다시 보는 것이 정확합니다. 이 글은 어떤 상품의 가입도 권유하지 않습니다.
오늘의 돈 단어 — 이자소득세
이자소득세는 예금·적금 이자에 붙는 세금입니다. 세율은 소득세 14%에 지방소득세 1.4%를 더한 15.4%입니다.
이 세금은 받는 사람이 따로 내지 않습니다. 은행이 이자를 줄 때 세금만큼 먼저 떼어 국세청에 대신 내고, 나머지를 통장에 넣습니다. 이런 방식을 원천징수라고 부릅니다. 그래서 만기 때 통장에 찍힌 숫자가 곧 세후 이자입니다.
위 계산표로 보면 연 4.07%짜리 1,000만원 예금의 세전 이자 40만 7,000원 가운데 6만 3,000원가량이 이자소득세로 빠집니다. 금리가 0.1%포인트 오르면 세전 이자는 1만원 늘지만 손에 남는 돈은 8,460원 늡니다.
비과세종합저축이나 세금우대 상품처럼 이 세율이 낮아지거나 아예 빠지는 통장도 있습니다. 가입 자격이 나이·소득으로 정해져 있어 누구나 쓸 수는 없습니다.
다음 주에 확인할 숫자
한국은행 8월 수신금리 통계가 나왔는지부터 봅니다. 8월 27일 인상이 실제 계약 금리에 얼마나 옮겨 갔는지 처음 드러나는 자료입니다. 은행 기본금리 평균이 3.04%에서 더 올라가는지, 은행 공시 최고가 저축은행 최고 4.07%에 닿는지도 함께 지켜봅니다.
이 글은 한국은행과 금융감독원이 공개한 금리를 정리한 정보성 콘텐츠이며, 특정 금융상품의 가입을 권유하지 않습니다. 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 금리는 수시로 바뀌고 우대조건에 따라 달라지니 가입 전 해당 금융회사 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.
수치 기준: 기준금리는 2026년 9월 27일 자료 기준(현재 수준이 된 날 2026년 8월 27일), 한국은행 가중평균 수신금리는 2026년 7월 기준, 금융감독원 상품 공시는 2026년 9월 기준입니다. 이자 계산은 1,000만원·12개월·단리, 이자소득세 15.4% 기준입니다.
참고 자료: 한국은행 경제통계시스템(ECOS) 기준금리·예금은행 및 비은행금융기관 수신금리(722Y001), 금융감독원 금융상품통합비교공시 ‘금융상품한눈에’ 정기예금 공시, 금융위원회 예금자보호 한도 상향.