차를 세워 두듯 돈을 잠깐 세워 두는 통장
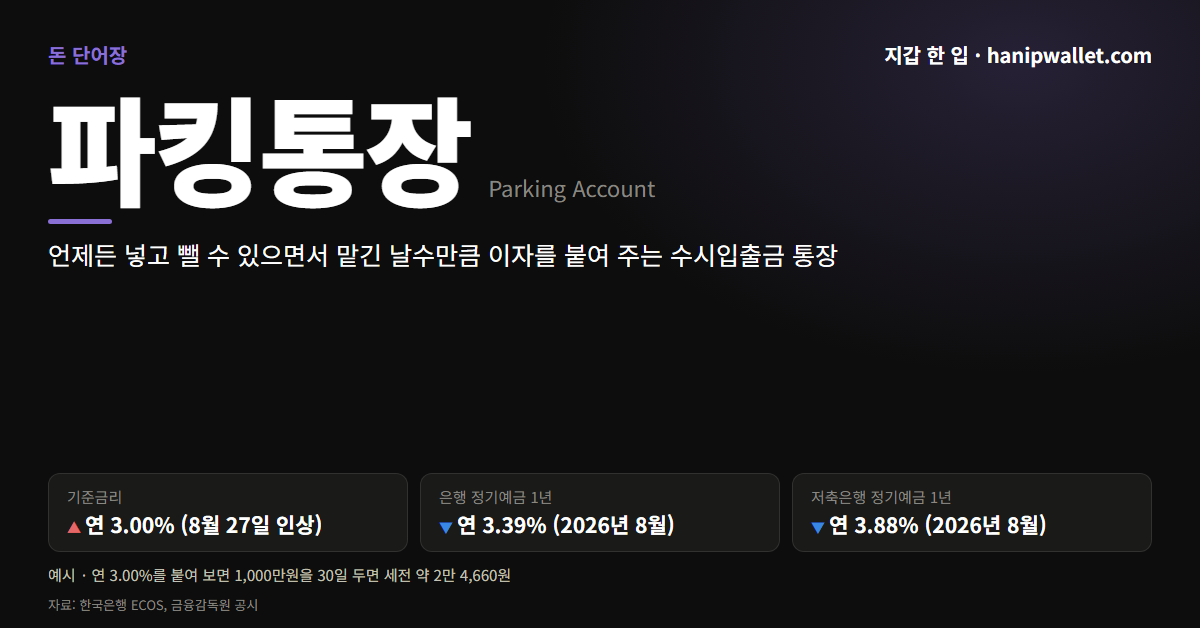
파킹통장은 언제든 돈을 넣고 뺄 수 있으면서, 맡겨 둔 날수만큼 이자를 붙여 주는 수시입출금 통장입니다. 주차장에 차를 세웠다 빼듯 돈을 세워 둔다고 해서 붙은 별명입니다. 은행 통계로는 수시입출식 예금에 들어갑니다.
정식 상품명에 「파킹」이 들어가지 않는 경우가 많습니다. 그래도 금융위원회가 온라인 예금중개 서비스 도입 방안을 내면서 보도자료 본문에 이 말을 그대로 썼을 만큼 널리 굳은 이름입니다.
월급통장과 정기예금 사이의 빈자리
보통의 입출금 통장은 이자가 거의 없습니다. 정기예금은 이자가 붙지만 1년이면 1년을 채워야 약정한 금리를 받고, 중간에 깨면 중도해지 금리로 깎입니다.
그 사이에 놓인 돈이 생각보다 많습니다. 석 달 뒤 낼 전세 잔금, 다음 달 카드값, 아직 어디에 둘지 못 정한 목돈. 이런 돈을 월급통장에 그냥 두면 이자가 거의 0이고, 정기예금에 묶으면 꺼낼 때 손해를 봅니다.
파킹통장은 이 빈자리를 메웁니다. 오늘 넣고 열흘 뒤 빼면 열흘 치 이자가 붙습니다. 해지라는 개념이 없으니 중도해지 손해도 없습니다.
하루 이자로 쪼개 보면
파킹통장 금리도 「연 몇 %」로 적힙니다. 다만 1년을 채운다는 약속이 없으니 실제로는 하루 단위로 쪼개 계산합니다.
계산을 보이려고 기준금리와 같은 연 3.00%를 붙여 보겠습니다. 실제 통장 금리는 금융회사마다 다르고 수시로 바뀝니다.
| 맡긴 기간 | 1,000만원 세전 이자 | 이자소득세 15.4%를 뗀 뒤 |
|---|---|---|
| 하루 | 약 822원 | 약 695원 |
| 30일 | 약 2만 4,660원 | 약 2만 860원 |
| 1년(365일) | 30만원 | 25만 3,800원 |
하루 이자는 1,000만원에 3.00%를 곱하고 365로 나눈 값입니다. 30일이면 그 하루치가 서른 번 쌓입니다. 세금은 원천징수 편에 적은 대로 이자를 줄 때 은행이 먼저 뗍니다.
이자를 언제 통장에 넣어 주는지는 상품마다 다릅니다. 한 달에 한 번 붙이는 곳이 많고, 날마다 붙여 주는 곳도 있습니다. 날마다 붙으면 붙은 이자에 다음 날 이자가 또 붙어 복리 효과가 조금 생깁니다. 금액이 크지 않으면 그 차이는 원 단위입니다.
금리 숫자 하나만 보면 놓치는 것
파킹통장 안내에는 금리가 크게 적혀 있습니다. 그 숫자 뒤에 붙은 조건을 같이 읽어야 실제 이자가 나옵니다.
- 금액 구간 — 일정 금액까지만 안내된 금리를 주고, 그 위로는 훨씬 낮은 금리를 주는 통장이 많습니다. 넣어 둔 돈 전체가 같은 금리를 받는다고 보면 계산이 틀어집니다.
- 우대 조건 — 카드 실적이나 급여 이체를 걸어야 최고 금리가 붙는 경우가 있습니다. 조건을 못 채우면 기본 금리만 받습니다.
- 기간 한정 금리 — 처음 몇 달만 높은 금리를 주는 이벤트형도 있습니다. 끝나면 금리가 내려갑니다.
이 세 가지는 상품설명서의 금리 안내 표에 적혀 있습니다. 광고 문구의 큰 숫자보다 그 표가 정확합니다.
지금 정기예금 금리와 나란히
이번 주 금리 자료로 정기예금 쪽 숫자를 옆에 둡니다.
| 구분 | 금리 | 1,000만원 1년 세후 이자 |
|---|---|---|
| 한국은행 기준금리 | 연 3.00% (8월 27일 인상) | — |
| 예금은행 정기예금 1년 평균 (8월 신규) | 연 3.39% | — |
| 저축은행 정기예금 1년 평균 (8월 신규) | 연 3.88% | — |
| 은행 공시 평균 | 연 3.05% | 25만 8,000원 |
| 저축은행 공시 평균 | 연 3.80% | 32만 1,000원 |
| 공시 최고 | 연 4.10% | 34만 7,000원 |
1년을 채울 수 있는 돈이라면 정기예금 쪽이 대개 금리가 높습니다. 언제 꺼낼지 모르는 돈이라면 파킹통장이 손해를 덜 봅니다. 어느 쪽이 낫다기보다 돈을 쓸 날짜가 정해져 있는지가 고르는 기준입니다.
8월 숫자가 기준금리 인상에도 7월보다 내려간 이유는 10월 7일 금리 편에 풀어 두었습니다.
CMA·정기예금과 함께 놓고 보면
| 구분 | 어디서 | 넣고 빼기 | 이자 계산 | 예금자보호 |
|---|---|---|---|---|
| 파킹통장 | 은행·저축은행 | 언제든 | 맡긴 날수만큼 | 적용 |
| 정기예금 | 은행·저축은행 | 만기까지 묶음 | 만기를 채워야 약정 금리 | 적용 |
| CMA | 증권사·종금사 | 언제든 | 맡긴 날수만큼 | 종금형만 적용, RP형·MMF형은 미적용 |
CMA도 수시로 넣고 빼며 날수만큼 수익이 붙어 파킹통장과 자주 같이 불립니다. 차이는 돈이 어디에 굴러가느냐입니다. 파킹통장은 예금이고, RP형이나 MMF형 CMA는 채권 같은 자산에 투자되는 상품이라 예금자보호 대상이 아닙니다.
예금자보호가 어디까지 지켜 주는지는 예금자보호 편에 정리해 두었습니다.
파킹통장을 두고 자주 묻는 것
Q. 파킹통장도 예금자보호를 받나요?
은행·저축은행의 수시입출금 예금이라면 받습니다. 같은 금융회사에 맡긴 정기예금 등과 합쳐 한도를 셉니다. 한 곳에 여러 통장을 나눠 둬도 한도는 늘어나지 않습니다.
Q. 금리가 연 몇 %라면 한 달 이자는 그 12분의 1인가요?
거의 같지만 정확히는 날수로 셉니다. 30일인 달과 31일인 달의 이자가 조금 다르고, 금액 구간이 있으면 구간마다 따로 계산해 더합니다. 여기서 이자소득세 15.4%를 떼면 통장에 찍히는 금액이 나옵니다.
Q. 높은 금리 통장을 연결해 준다며 수수료를 요구합니다.
파킹통장은 금융회사 앱이나 창구에서 본인이 직접 만드는 통장입니다. 제3자가 대신 열어 주거나 금리를 올려 줄 수 있는 것이 아닙니다. 링크를 눌러 인증서 암호나 계좌 비밀번호를 넣으라는 연락은 사칭으로 보고 끊으세요. 금융감독원 상담은 국번 없이 1332번입니다.
한 줄로 남기면
파킹통장은 언제든 넣고 뺄 수 있으면서 맡긴 날수만큼 이자를 쳐 주는 수시입출금 통장이라, 쓸 날짜가 정해지지 않은 돈을 이자 없이 묵히지 않으려 할 때 정기예금 대신 쓰는 자리입니다.
이자를 받는 쪽이 아니라 나라에서 받을 수 있는 돈은 화·목요일 지원금·환급 알리미 칸에 쌓입니다. 매주 수요일에는 금리 한눈에에서 예금 금리 흐름을 다시 짚습니다.
파킹통장의 구조를 풀어 쓴 정보 글입니다. 어느 금융회사나 상품에도 가입을 권유하지 않으며, 지갑 한 입은 금융상품판매업·자문업 등록 사업자가 아닙니다. 표의 연 3.00% 계산은 기준금리 수준을 붙여 본 예시이며 실제 통장 금리는 금융회사·금액 구간·우대 조건에 따라 다르고 수시로 바뀝니다. 가입 전에 해당 금융회사의 상품설명서와 공시를 확인하세요. 판단과 책임은 본인에게 있습니다.
참고 자료: 한국은행 ECOS 기준금리·수신금리(2026년 8월분), 금융감독원 금융상품통합비교공시(정기예금), 금융위원회 보도자료 「온라인 예금중개 서비스 도입 방안」.